- ข่าว
- กองบรรณาธิการ
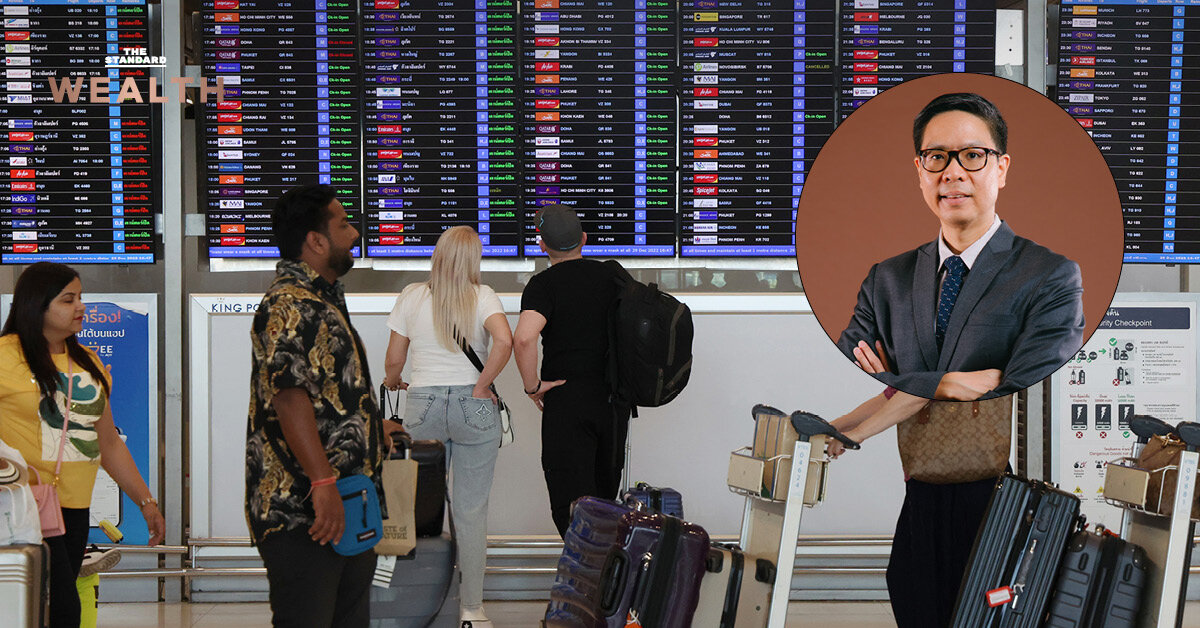
นักเศรษฐศาสตร์จุฬาลงกรณ์มหาวิทยาลัย ชี้การจัดเก็บภาษีขาออกไม่ใช่เรื่องผิด แต่ต้องออกแบบให้ดี เพราะคำถามสำคัญไม่ใช่รัฐจะได้เงินเพิ่มเท่าไร แต่อยู่ที่ว่าใครจะแบกภาระจริง และจะกระทบพฤติกรรมการเดินทางของประชาชนอย่างไร
ศ. ดร. อธิภัทร มุทิตาเจริญ อาจารย์ประจำคณะเศรษฐศาสตร์ จุฬาลงกรณ์มหาวิทยาลัย โพสต์ผ่าน Facebook เมื่อวันที่ 8 ตุลาคม ถึงข้อเสนอการจัดเก็บภาษีการเดินทางออกนอกราชอาณาจักร หรือภาษีขาออก ซึ่งปัจจุบันอยู่ระหว่างเปิดรับฟังความคิดเห็นจนถึงวันที่ 29 ตุลาคมนี้ โดยร่างกฎหมายกำหนดเพดานภาษีไว้ไม่เกินครั้งละ 5,000 บาท และในระยะแรกเสนอให้จัดเก็บเฉพาะการเดินทางทางอากาศ ครั้งละ 1,000 บาท โดยให้สายการบินและตัวแทนจำหน่ายตั๋วเป็นผู้เรียกเก็บพร้อมค่าโดยสาร
คนส่งภาษีอาจไม่ใช่คนจ่ายจริง
ศ. ดร. อธิภัทร ระบุว่า แม้สายการบินจะเป็นผู้เรียกเก็บภาษีจากผู้โดยสาร แต่ในทางเศรษฐศาสตร์ ภาระภาษีที่แท้จริงจะขึ้นอยู่กับว่าสายการบินสามารถผลักภาระไปยังราคาตั๋วได้มากน้อยเพียงใด โดยหลักฐานจากยุโรปพบว่า ต้นทุนต่อผู้โดยสารที่เพิ่มขึ้น 1 ยูโร ทำให้ค่าโดยสารเพิ่มขึ้นประมาณ 0.74 ยูโร หรือราว 3 ใน 4 ส่วนที่เหลือสายการบินเป็นผู้รับภาระผ่านกำไรที่ลดลง
อย่างไรก็ตาม อาจารย์จุฬาฯ ระบุว่าตัวเลขดังกล่าวไม่ควรนำมาใช้กับไทยโดยตรง เพราะในทางเศรษฐศาสตร์ ภาระภาษีจะตกกับฝ่ายที่หลีกเลี่ยงได้ยากกว่า ในระยะสั้นสายการบินอาจยอมรับภาระบางส่วนเพื่อรักษาจำนวนผู้โดยสาร แต่ในระยะยาวเครื่องบินเป็นทุนที่เคลื่อนย้ายได้ หากเส้นทางจากไทยมีกำไรลดลงต่อเนื่อง สายการบินโดยเฉพาะสายการบินต้นทุนต่ำที่มีส่วนต่างกำไรต่อที่นั่งไม่มาก อาจเลือกปรับลดเที่ยวบินหรือตัดเส้นทางที่ไม่คุ้มค่าแทนการรับภาระภาษีทั้งหมด
มากไปกว่านั้น หากเที่ยวบินลดลงหรือบางเส้นทางหายไป ภาระภาษีอาจไม่ได้หยุดอยู่แค่ระหว่างผู้โดยสารกับสายการบิน แต่อาจส่งผลต่อไปยังกลุ่มที่ปรับตัวได้ยากกว่า เช่น โรงแรม แรงงานท่องเที่ยว ร้านอาหาร และธุรกิจในจังหวัดท่องเที่ยว ดังนั้นโจทย์ของภาษีขาออกจึงไม่ได้อยู่แค่รัฐเก็บรายได้เพิ่มได้อีกกี่พันล้านบาท แต่ต้องดูด้วยว่าใครเป็นคนจ่ายจริง และภาระถูกส่งต่อไปถึงใครบ้าง
อัตราเดียวกระทบคนไม่เท่ากัน
ศ. ดร. อธิภัทร ชี้ว่า แม้ทุกคนจะถูกเก็บภาษีในอัตราเดียวกันที่ 1,000 บาท แต่หากพิจารณาภาระเมื่อเทียบกับราคาตั๋ว จะพบว่าการตอบสนองของผู้เดินทางอาจแตกต่างกันอย่างมาก ตัวอย่างเช่น หากตั๋วสายการบินต้นทุนต่ำไปเมืองใกล้ ๆ ในอาเซียนมีราคา 5,000 บาท ภาษี 1,000 บาทจะคิดเป็น 20% ของราคาตั๋ว ขณะที่ตั๋วชั้นธุรกิจไปยุโรปราคา 120,000 บาท ภาษีจำนวนเดียวกันคิดเป็นไม่ถึง 1% ของราคาตั๋ว
ดังนั้น เมื่อเทียบด้วยสัดส่วนต่อราคาแล้ว ภาษีอัตราเดียวจึงมีแนวโน้มกระทบกลุ่มที่น่าจะอ่อนไหวต่อราคามากที่สุด โดยงานศึกษาจากยุโรปพบว่าภาษีขาออกทำให้จำนวนผู้โดยสารลดลงอย่างชัดเจนในช่วงแรก โดยผลกระทบกระจุกตัวอยู่ที่สนามบินที่พึ่งพาสายการบินต้นทุนต่ำ ขณะที่สนามบินหลักแทบไม่ได้รับผลกระทบมากนัก
ด้วยเหตุนี้ อาจารย์จุฬาฯ จึงสรุปว่า ภาษีอัตราเดียวมีแนวโน้มกระทบผู้เดินทางงบจำกัด เส้นทางระยะใกล้ และตลาดท่องเที่ยวที่อ่อนไหวต่อราคา มากกว่ากลุ่มที่มีกำลังจ่ายสูงและปรับเปลี่ยนพฤติกรรมได้ยากกว่า
แยกอัตราตามระยะทาง-ชั้นโดยสาร
เมื่อเทียบกับประเทศอื่นในภูมิภาค ภาษี 1,000 บาทของไทยสำหรับเที่ยวบินชั้นประหยัดระยะใกล้ถือว่าค่อนข้างสูง โดยญี่ปุ่นแม้เพิ่งปรับภาษีขึ้นเป็น 3 เท่า ภาษีก็ยังอยู่ที่ประมาณ 640 บาท ส่วนฮ่องกงอยู่ที่ประมาณ 860 บาท ขณะที่ผู้โดยสารที่บินจากกัวลาลัมเปอร์มายังกรุงเทพฯ จ่ายภาษีขาออกของมาเลเซียเพียงราว 65 บาท
ศ. ดร. อธิภัทร มองว่าประเด็นสำคัญไม่ได้อยู่แค่ว่าเก็บเท่าไร แต่อยู่ที่เก็บอย่างไร เพราะแต่ละประเทศมีรูปแบบแตกต่างกัน เช่น ญี่ปุ่น ฮ่องกง และออสเตรเลีย ต่างใช้อัตราเดียว ขณะที่หลายประเทศเลือกแยกอัตรา โดยมาเลเซียแยกตามปลายทางและชั้นโดยสาร ส่วนสิงคโปร์แยกตามระยะทางและชั้นโดยสาร เช่นเดียวกับหลายประเทศในยุโรป
อาจารย์จุฬาฯ ระบุว่าการจัดเก็บภาษีขาออกแต่ละแบบมีข้อดีข้อเสียแตกต่างกัน โดยการจัดเก็บอัตราเดียวนั้นเข้าใจง่ายและจัดเก็บง่ายกว่า ส่วนการแยกอัตราตามระยะทางและชั้นโดยสารซับซ้อนขึ้น แต่ช่วยให้ภาระภาษีแตกต่างตามลักษณะการเดินทาง และอาจลดผลกระทบต่อเส้นทางระยะใกล้ที่อ่อนไหวต่อราคามากกว่า
หากไทยจะจัดเก็บภาษีขาออกจริง ทางเลือกหนึ่งที่ควรพิจารณาคือการแยกอัตราตามระยะทางและชั้นโดยสาร โดยต้องชั่งน้ำหนักระหว่างรายได้ของรัฐ ผลกระทบต่อผู้เดินทางและเส้นทางบิน รวมถึงความซับซ้อนในการจัดเก็บ ภายใต้แนวทางดังกล่าว เที่ยวบินระยะใกล้และชั้นประหยัดอาจเสียภาษีในอัตราต่ำกว่า ขณะที่เที่ยวบินระยะไกลหรือชั้นธุรกิจเสียในอัตราที่สูงกว่า เพื่อให้ภาระภาษีสอดคล้องกับลักษณะการเดินทางมากขึ้น และลดผลกระทบต่อผู้เดินทางงบจำกัด ผู้เดินทางไปตลาดท่องเที่ยวระยะใกล้ และผู้ที่เดินทางด้วยสายการบินต้นทุนต่ำ ซึ่งช่วยทำให้ภาระภาษีสอดคล้องกับกำลังจ่ายและผลกระทบต่อสิ่งแวดล้อมมากขึ้น
ต้องชัดเจนเรื่องต่อเครื่อง
ศ. ดร. อธิภัทร ยังระบุอีกหนึ่งประเด็นที่ต้องออกแบบให้ชัดเจนคือ การยกเว้นภาษีสำหรับผู้โดยสารต่อเครื่อง (Transit) โดยร่างปัจจุบันมีการยกเว้นให้ผู้โดยสารกลุ่มดังกล่าว ขณะที่ผู้โดยสารที่ต่อเครื่องด้วยตนเอง โดยเฉพาะกรณีเปลี่ยนสายการบินต้นทุนต่ำ อาจต้องผ่านด่านตรวจคนเข้าเมืองและเช็กอินใหม่ จึงมีความเสี่ยงที่จะเข้าข่ายต้องเสียภาษีซ้ำซ้อน
อาจารย์จุฬาฯ จึงเตือนว่า หากไม่ได้ออกแบบเรื่องนี้อย่างรอบคอบ ภาษีอาจส่งผลกระทบต่อบทบาทของสนามบินสุวรรณภูมิและดอนเมืองในฐานะศูนย์กลางการบินของไทยโดยไม่ได้ตั้งใจ
โดยสรุป ศ. ดร. อธิภัทร ระบุว่า ในช่วงที่งบประมาณตึงตัว การหารายได้เพิ่มเติมเป็นเรื่องที่มีเหตุผล และภาษีขาออกเป็นหนึ่งในฐานภาษีที่หลายประเทศใช้ แต่คำถามสำคัญไม่ใช่เพียงว่าควรเก็บหรือไม่ หากแต่ต้องพิจารณาว่าหากเก็บแล้วใครเป็นผู้รับภาระจริง ภาษีจะเปลี่ยนพฤติกรรมการเดินทางอย่างไร และควรออกแบบอย่างไรให้ต้นทุนต่อเศรษฐกิจต่ำที่สุด
 — Sony Music ยื่นคำขอให้แพลตฟอร์มสตรีมมิ่งลบเพลง AI ที่เลียนแบบเสียงศิลปินในสังกัดกว่า 260,000 เพลงภายในเดือนกันยายนนี้ หลังเคยขอลบไปแล้ว 135,000 เพลงเมื่อปลายมีน
 — พลเมืองดีเห็นรถกระบะจอดนานผิดสังเกตที่ลานจอดรถตลาดมะพร้าว ต.กมลา จ.ภูเก็ต จึงแจ้งตำรวจ ก่อนพบ จ.ส.ต.วัย 37 ปี นั่งเสียชีวิตในรถของตัวเอง พร้อมพบเตาอั้งโล่ในรถ เ
 — ธารน้ำแข็งทริกลาฟในสโลวีเนีย ซึ่งเคยครอบคลุมพื้นที่ 1.4 แสนตารางเมตร กำลังจะละลายหายไปหมดภายในไม่กี่วัน หลังนักวิทยาศาสตร์เฝ้าติดตามมานานเกือบ 80 ปี