- ข่าว
- กองบรรณาธิการ
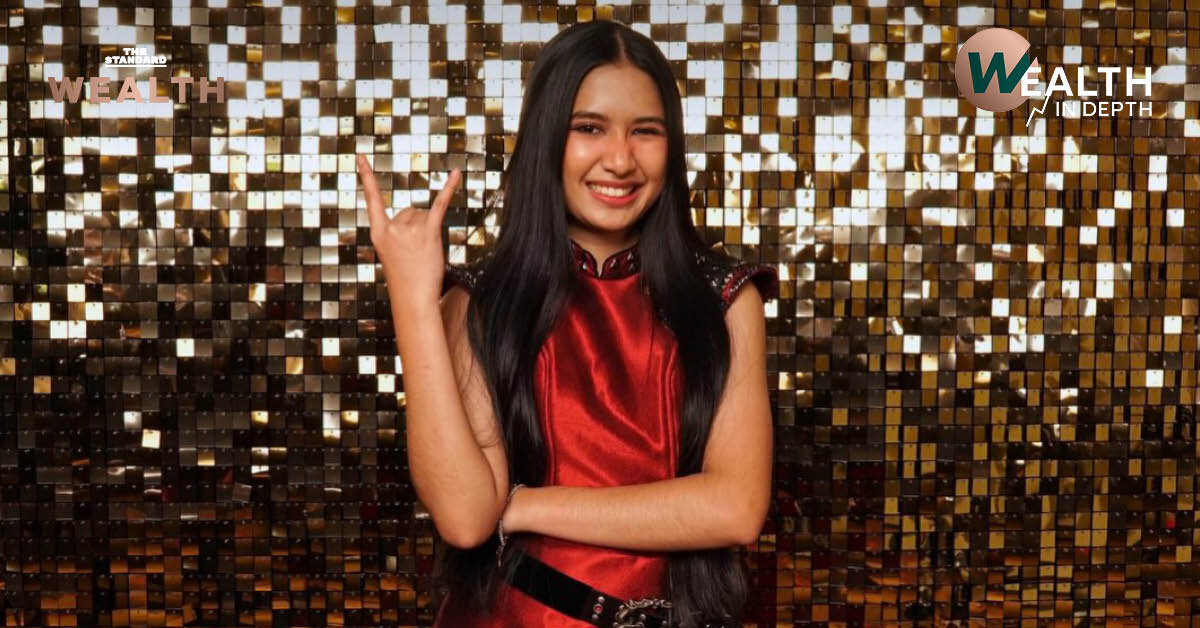
ชัยชนะของ ‘เนเน่ รอยัล’ หรือ แพรว-รัตติกานต์ อำลอย วัย 16 ปี จากจังหวัดภูเก็ต ในรายการ America’s Got Talent (AGT) พร้อมรางวัล 1 ล้านดอลลาร์สหรัฐฯ หรือราว 33 ล้านบาท สร้างความยินดีไปทั่วโลก แต่คำถามที่ตามมาคือ เงินรางวัลก้อนโตนี้จะรับเป็นงวดๆ 40 ปี หรือรับเป็นเงินก้อนที่ได้ไม่เต็มจำนวนกันแน่ จึงจะคุ้มค่าที่สุด
เงื่อนไขการรับรางวัล
รายการ AGT ประกาศชัดเจนตั้งแต่เริ่มแข่งขันว่า เงินรางวัล 1 ล้านดอลลาร์จะจ่ายเป็นเงินงวด (annuity) ตลอด 40 ปี หรือผู้ชนะสามารถเลือกรับเป็นเงินก้อน โดยคำนวณจาก ‘มูลค่าปัจจุบันของเงินงวดนั้น’ (present cash value of the annuity) หมายความว่า หากเนเน่เลือกรับเป็นงวด จะได้รับปีละ 25,000 ดอลลาร์ ต่อเนื่อง 40 ปี รวมเป็น 1 ล้านดอลลาร์พอดี แต่ตัวเลข 25,000 ดอลลาร์นี้ยังไม่หักภาษี
หากไม่ประสงค์จะรอถึง 40 ปี ก็สามารถเลือกรับเป็นเงินก้อนได้ แต่จำนวนจะไม่ใช่ 1 ล้านดอลลาร์ เนื่องจากเป็นมูลค่าปัจจุบัน ซึ่งต่ำกว่านั้น โดยรายการไม่ได้ระบุตัวเลขที่แน่ชัดต่อสาธารณะ เพียงบอกว่าจะได้ตามมูลค่าปัจจุบันเท่านั้น
มูลค่าเงินตามเวลา
หลักคิดเรื่อง ‘มูลค่าเงินตามเวลา’ (Time Value of Money) อธิบายว่า เงิน 25,000 ดอลลาร์ที่ได้วันนี้มีค่ามากกว่าเงินจำนวนเดียวกันที่จะได้รับในอีก 40 ปีข้างหน้า เพราะสามารถนำไปลงทุนต่อและไม่ถูกเงินเฟ้อกัดกิน
ยกตัวอย่าง หากใช้อัตราคิดลด 5% ต่อปี เงินงวดแรกที่ได้ในปีหน้าจะมีค่าเท่ากับเงินวันนี้ราว 23,800 ดอลลาร์ งวดที่ 10 เหลือราว 15,300 ดอลลาร์ และงวดสุดท้ายในปีที่ 40 เหลือเพียงราว 3,550 ดอลลาร์ เมื่อรวมมูลค่าปัจจุบันทั้ง 40 งวด จะได้ประมาณ 429,000 ดอลลาร์
อย่างไรก็ตาม รายการไม่ได้เปิดเผยอัตราคิดลดที่ใช้ ซึ่งมีผลต่อตัวเลขอย่างมาก หากคิดลด 3% เงินก้อนจะอยู่ที่ราว 578,000 ดอลลาร์ แต่ถ้าคิดลด 8% จะเหลือเพียงราว 298,000 ดอลลาร์
ที่มาของตัวเลข 300,000
ตัวเลขเงินก้อนราว 300,000 ดอลลาร์ที่สื่อทั่วโลกอ้างถึง มีต้นทางจากบทความของ Forbes เมื่อปี 2016 ช่วงที่ Grace VanderWaal วัย 12 ปี คว้าแชมป์ AGT ซึ่ง Forbes ประเมินว่าเงินก้อนน่าจะอยู่ในช่วง 300,000 ดอลลาร์ก่อนหักภาษี และเงินที่ถึงมือจริงหลังภาษีน่าจะเหลือราว 150,000–200,000 ดอลลาร์ พร้อมกันนั้น Forbes ยังเปรียบเทียบว่ากว่า Grace จะได้เงินงวดครบ เธออาจอายุถึงเกณฑ์สมัครเป็นสมาชิก AARP (สมาคมผู้เกษียณอายุของสหรัฐฯ) แล้ว
แต่ต้องย้ำว่าตัวเลขเงินก้อนนี้ไม่เคยได้รับการยืนยัน หากเทียบกับอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 30 ปี ซึ่งช่วงกลางเดือนกันยายน 2026 อยู่ที่ราว 5.35% มูลค่าปัจจุบันของเงินงวดทั้งหมดจะอยู่ที่ประมาณ 409,000 ดอลลาร์ หรือราว 13.5 ล้านบาท ซึ่งใกล้เคียงกับตัวเลขฝั่งสูงมากกว่า
ทางเลือกไหนคุ้มกว่า
วิธีคิดง่ายที่สุดคือ ลองกลับด้านคำถามว่า ถ้าเนเน่ไม่เอาเงินก้อน แต่เลือกรอรับปีละ 25,000 ดอลลาร์ไปอีก 40 ปี เท่ากับเธอกำลังลงทุนได้ผลตอบแทนปีละเท่าไร
ถ้าเงินก้อนอยู่ที่ 430,000 ดอลลาร์ การทยอยรับจะเทียบเท่าผลตอบแทนราว 5% ต่อปี ใกล้เคียงพันธบัตรสหรัฐฯ แต่ถ้าเงินก้อนอยู่ที่ 300,000 ดอลลาร์ การทยอยรับจะเทียบเท่าผลตอบแทนราว 8% ต่อปี ซึ่งเป็นการการันตีในสกุลดอลลาร์นาน 40 ปีที่หาได้ยากมาก
หากเนเน่เลือกลงทุนแบบเน้นปลอดภัย เช่น เงินฝากหรือพันธบัตรไทยที่ให้ผลตอบแทนราว 2–4% ต่อปี การทยอยรับจะคุ้มกว่าในทุกกรณี โดยเฉพาะถ้าเงินก้อนได้เพียง 300,000 ดอลลาร์ แต่ถ้านำไปลงทุนในพันธบัตรสหรัฐฯ ที่ราว 5% ต่อปี เงินก้อน 430,000 ดอลลาร์กับการทยอยรับจะมีค่าแทบเท่ากัน ขณะที่เงินก้อน 300,000 ดอลลาร์ยังสู้การทยอยรับไม่ได้
การรับเงินก้อนจะเริ่มได้เปรียบก็ต่อเมื่อเนเน่ทำผลตอบแทนได้สูงขึ้น หากลงทุนในพอร์ตผสมหุ้นและตราสารหนี้ที่ให้ผลตอบแทนราว 6–7% ต่อปี เงินก้อน 430,000 ดอลลาร์จะคุ้มกว่า แต่เงินก้อน 300,000 ดอลลาร์ยังต้องทำผลตอบแทนตั้งแต่ 8% ต่อปีขึ้นไป เช่น ลงทุนในหุ้นล้วน หรือลงทุนในอาชีพของตัวเอง ซึ่งแลกมาด้วยความเสี่ยงที่สูงขึ้นมาก
สรุปได้ว่า ถ้าเงินก้อนที่ได้จริงใกล้ 430,000 ดอลลาร์ สองทางเลือกแทบไม่ต่างกัน แต่ถ้าได้แค่ราว 300,000 ดอลลาร์ การรับเงินก้อนเท่ากับยอมทิ้งมูลค่าไปราว 1 ใน 4 เมื่อเทียบกับราคาที่ควรเป็นตามอัตราดอกเบี้ยตลาดปัจจุบัน
ปัจจัยนอกเหนือตัวเลข
ในชีวิตจริง คณิตศาสตร์ตอบแทนเราไม่ได้ทุกอย่าง ยังมีอีก 3 เรื่องที่ต้องชั่งน้ำหนัก เรื่องแรกคือ เงินเฟ้อ เนื่องจากเงินงวดเป็นตัวเลขคงที่ตลอด 40 ปี หากเงินเฟ้อเฉลี่ย 3% ต่อปี เงินงวดสุดท้ายจะมีอำนาจซื้อเท่ากับเงินวันนี้ราว 7,700 ดอลลาร์ โดยเนเน่ซึ่งเกิดเมื่อ 14 มีนาคม 2010 จะได้รับเงินงวดสุดท้ายตอนอายุราว 56 ปี
เรื่องที่สองคือ การลงทุนในตัวเอง ซึ่งเป็นข้อได้เปรียบของเงินก้อน สำหรับศิลปินวัย 16 ปีที่กำลังเตรียมผลงานเพลงของตัวเอง รวมถึง EP แรก เงินทุนก้อนใหญ่ในวันนี้อาจสร้างผลตอบแทนผ่านอาชีพได้มากกว่าตลาดการเงินหลายเท่า แชมป์ซีซัน 12 อย่าง Brandon Leake ก็เลือกรับเงินก้อนเพื่อนำไปปลดหนี้เงินกู้เพื่อการศึกษา
เรื่องที่สามคือ วินัยทางการเงิน เงินงวดทำหน้าที่เหมือนเกราะป้องกันการใช้เงินเร็วเกินไป และเป็นรายได้ขั้นต่ำที่เข้ามาทุกปีตลอดเส้นทางอาชีพที่ขึ้นลงได้เสมอ
ภาษีที่ต้องจ่าย
ไม่ว่าจะรับเงินงวดหรือเงินก้อน ภาษีคือภาระก้อนใหญ่ กรณีของเนเน่ยังไม่มีข้อมูลยืนยันว่าถูกหักภาษีจริงเท่าไร แต่สำหรับคนไทยที่อาจได้รับเงินรางวัลจากสหรัฐฯ ในอนาคต มีหลักพื้นฐานที่ควรรู้ 4 ข้อ
ข้อแรก ถูกหัก ณ ที่จ่าย 30% เป็นค่าเริ่มต้น กรมสรรพากรสหรัฐฯ (IRS) ระบุว่า เงินได้จากแหล่งในสหรัฐฯ ของชาวต่างชาติส่วนใหญ่ต้องเสียภาษี 30% แต่อาจได้อัตราที่ต่ำกว่าหรือได้รับยกเว้น หากกฎหมายหรืออนุสัญญาภาษีกำหนดไว้ โดยทั่วไปภาษีนี้จะถูกหักออกจากเงินก่อนจ่าย
ข้อสอง เอกสารสำคัญคือ W-8BEN และ 1042-S ผู้รับเงินที่เป็นบุคคลต่างชาติต้องกรอก Form W-8BEN เพื่อยืนยันสถานะของตัวเองกับผู้จ่ายเงิน และหลังจากนั้นจะได้รับ Form 1042-S ที่แสดงยอดเงินได้และภาษีที่ถูกหักไป เอกสารนี้ควรเก็บไว้ให้ดีเพราะจะใช้เป็นหลักฐานเครดิตภาษีในไทย
ข้อสาม หากภาษีที่ถูกหักไว้ครอบคลุมภาระภาษีทั้งหมดแล้ว โดยทั่วไปไม่ต้องยื่นแบบภาษีในสหรัฐฯ เพิ่มเติม
ข้อสี่ อนุสัญญาภาษีไทย–สหรัฐฯ ช่วยได้เฉพาะภาษีรัฐบาลกลางเท่านั้น ไม่ครอบคลุมภาษีรัฐหรือท้องถิ่น
สำหรับผู้อ่านชาวไทยที่อาจมีรายได้จากต่างประเทศในลักษณะเดียวกัน การวางแผนภาษีล่วงหน้าและปรึกษาผู้เชี่ยวชาญจึงเป็นสิ่งจำเป็น เพื่อป้องกันภาระภาษีซ้ำซ้อนและรักษาสิทธิประโยชน์ตามอนุสัญญาภาษีซ้อนที่มีอยู่
 — Sony Music ยื่นคำขอให้แพลตฟอร์มสตรีมมิ่งลบเพลง AI ที่เลียนแบบเสียงศิลปินในสังกัดกว่า 260,000 เพลงภายในเดือนกันยายนนี้ หลังเคยขอลบไปแล้ว 135,000 เพลงเมื่อปลายมีน
 — พลเมืองดีเห็นรถกระบะจอดนานผิดสังเกตที่ลานจอดรถตลาดมะพร้าว ต.กมลา จ.ภูเก็ต จึงแจ้งตำรวจ ก่อนพบ จ.ส.ต.วัย 37 ปี นั่งเสียชีวิตในรถของตัวเอง พร้อมพบเตาอั้งโล่ในรถ เ
 — ธารน้ำแข็งทริกลาฟในสโลวีเนีย ซึ่งเคยครอบคลุมพื้นที่ 1.4 แสนตารางเมตร กำลังจะละลายหายไปหมดภายในไม่กี่วัน หลังนักวิทยาศาสตร์เฝ้าติดตามมานานเกือบ 80 ปี